一、引言
招标代理行业作为连接政府、招标人与投标人的重要桥梁,在工程建设、政府采购、货物与服务采购等领域发挥着关键作用。随着“放管服”改革深化和数字化转型加速,2026年中国招标代理行业迎来新的政策环境与产业格局。本文系统梳理2026年行业核心政策,并全景分析上下游产业链结构,为行业参与者提供参考。
二、2026年招标代理行业政策梳理
(一)国家层面重点政策
1. 《招标投标领域公平竞争审查规则》深化实施
2026年,国家发展改革委等部门进一步落实公平竞争审查制度,明确要求招标文件不得设置不合理条件限制或排斥潜在投标人,重点清理地方保护、行业壁垒等隐性门槛。代理机构需建立内部审查机制,确保招标文件合规性。
2. 《电子招标投标办法》修订版全面推行
新修订办法要求2026年底前实现全流程电子化交易覆盖率达95%以上,推动CA证书跨区域互认、电子保函普及。代理机构须完成交易平台与公共服务平台、行政监督平台的数据对接,并具备电子档案管理能力。
3. 《政府采购代理机构管理暂行办法》细化落实
财政部强化代理机构执业能力评价,建立“红黑名单”动态管理机制。2026年起,代理机构需按年度提交执业情况报告,并接受随机抽查;对串通投标、泄露保密信息等行为实施联合惩戒。
4. 《招标代理服务规范》国家标准(GB/T 38357-2026)发布
新版国家标准进一步明确代理服务流程、质量控制、档案管理及廉洁从业要求,将数字化服务能力纳入评价体系,引导行业专业化、规范化发展。
(二)地方政策与创新实践
- 长三角/粤港澳区域协同:推动评标专家资源共享、远程异地评标常态化。
- 雄安新区等试点:探索“评定分离”改革,代理机构需协助招标人科学定标。
- 多省推行“双随机、一公开”检查:重点核查代理机构 Programs现场组织、信息发布等环节。
(三)政策趋势研判
- 监管重心从资质管理转向行为监管,信用评价成为核心竞争力。
- 数字化转型强制化,电子档案、智能辅助评标成标配。
- 绿色采购与ESG要求逐步嵌入招标文件编制,代理机构需提供增值咨询服务。
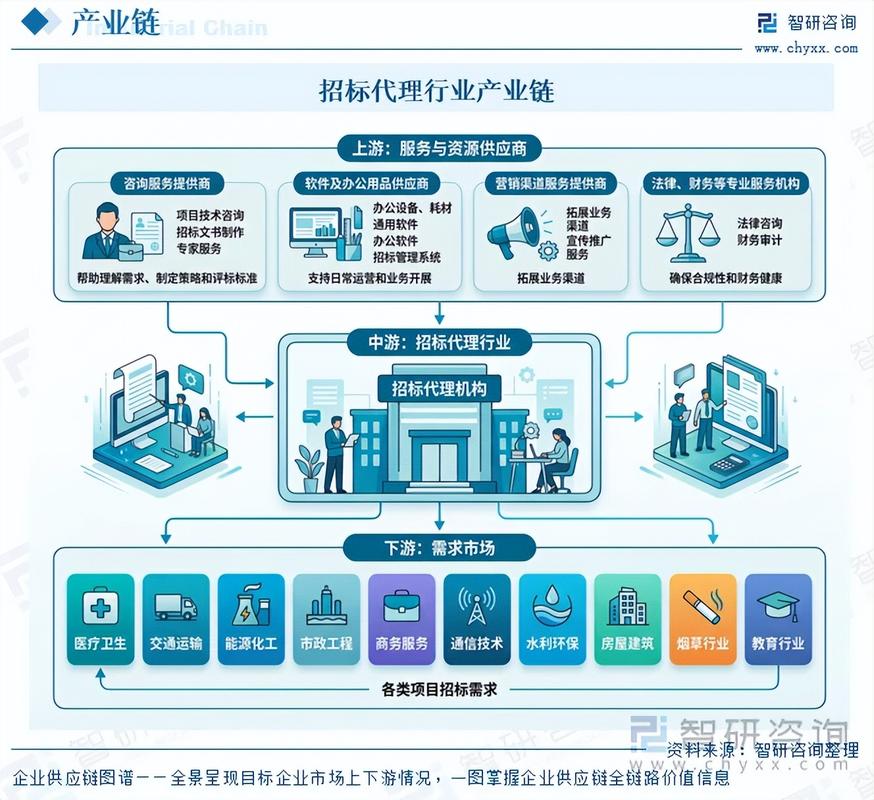
三、招标代理行业上下游产业链全景分析
(一)上游:资源与技术供给层
1. 信息技术服务商
提供电子交易平台、CA数字证书、电子签章、区块链存证、大数据分析等。2026年,AI辅助评标、智能文件生成等工具加速渗透,头部IT企业市场份额集中。
2. 专家资源与智库
评标专家库运营方、行业咨询机构为代理业务提供技术支持;远程异地评标推动专家资源共享平台建设。
3. 场地与设施服务
交易中心、会议场地、音视频监控设备供应商受电子化影响,实体场地需求下降,但高标准远程评标室需求上升。
4. 教育培训与认证机构
提供招标师职业能力培训、电子招投标操作培训等,政策驱动下合规培训市场扩大。
(二)中游:招标代理服务核心层
- 服务内容:招标文件编制、公告发布、组织开评标、合同协助签订、档案管理等。
- 竞争格局:行業集中度低,全国代理机构超6万家,头部企业通过并购整合与数字化转型提升市场份额;中小机构聚焦细分领域(如医疗设备、环保工程)寻求差异化。
- 盈利模式:传统代理费仍为主流,但增值服务(市场调研、合同咨询、履约验收协助)收入占比提升。
- 关键能力:合规风控能力、电子平台运营能力、行业专业Know-how、数据积累。
(三)下游:需求与应用层
1. 政府与公共部门
政府采购、基础设施建设(交通、水利、市政)为主要需求源,受财政政策和专项债发行节奏影响显著。
2. 国有企业
央企及地方国企的工程、货物、服务采购占代理业务较大比重,合规要求高,倾向选择品牌代理机构。
3. 民营企业与外资企业
制造业、房地产、医疗、教育等领域招标需求活跃,对代理机构的专业性和效率要求提升。
4. 新兴领域
新能源(光伏、风电)、数据中心、生态环保等项目招标增长迅速,带动专业化代理需求。
(四)产业链协同与挑战
- 信息孤岛:部分交易平台与监管系统数据未完全打通互通。
- 低价竞争:中小代理机构以低价抢占市场,影响服务质量。
- 人才缺口:复合型人才(法律+技术+行业)短缺。
- 信用体系:跨部门信用联合奖惩机制有待完善。
四、结论与建议
2026年,中国招标代理行业在政策引导与数字化驱动下,正从“程序性服务”向“专业化咨询+数字化平台”转型。代理机构应:
- 强化合规内控,主动适应行为监管与信用评价新规;
- 加快数字化转型,部署电子档案、智能辅助评标等系统;
- 深耕细分行业,提升专业咨询与增值服务能力;
- 关注产业链协同,与IT服务商、专家资源方建立战略合作。
预计未来三年,行业将加速优胜劣汰,具备数字化能力与专业品牌的代理机构将获得更大发展空间。
---
注:本文基于2026年政策环境分析,具体政策以官方发布为准。