一、市场概况
2021年前三季度,广州市招标代理市场在做好常态化疫情防控的紧紧围绕城市更新、基础设施建设和产业升级等重大战略,保持了平稳健康的发展态势。本报告基于公开数据,对广州市招标代理市场的规模、结构、竞争格局及发展趋势进行分析,旨在为行业参与者提供参考。
二、总体规模
2021年1-9月,广州市招标代理市场活跃度较高,全市完成招标项目数量较去年同期稳步增长(注:具体数据需以官方统计为准)。其中,工程建设项目招标代理占据主导地位,政府采购、机电产品国际招标等也保持一定规模。中心城区(如天河、越秀、海珠)项目集中度较高,外围区域(如黄埔、番禺、南沙)随着城市发展,招标需求增长明显。
三、市场结构分析
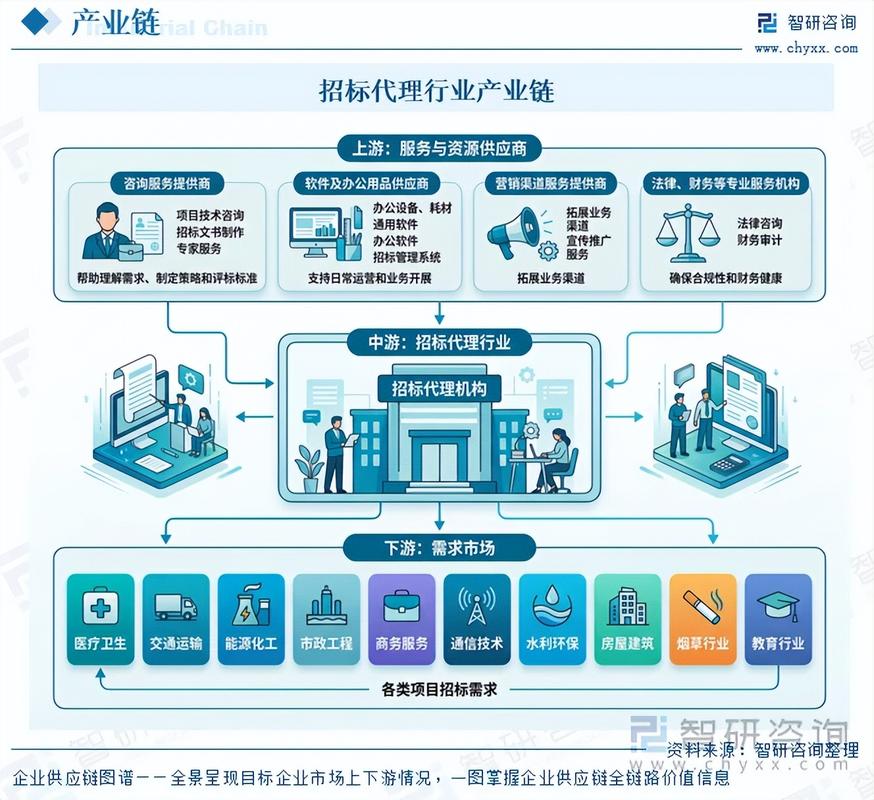
- 业务类型分布:工程招标代理仍是市场主体,涵盖房建、市政、交通、水利等领域;政府采购代理业务占比进一步提升,尤其在教育、医疗、信息化服务等方面表现突出。
- 招标人结构:政府机构、事业单位和国有企业是主要招标人。其中,政府投资项目的招标代理需求旺盛,国有企业大型项目也带来了可观的代理业务量。
- 代理机构构成:市场以综合性代理机构为主,部分具有造价咨询、工程咨询等资质的机构竞争实力较强;专业化代理机构在细分领域(如医疗器械、政府采购)占据优势。
四、竞争格局
广州市招标代理市场呈现“充分竞争、分层竞争”的特点。大型项目往往被综合实力强、信用评价高的大中型代理机构承接;中小型项目则吸引了大量中小代理机构参与竞争。随着电子招标投标的普及,具备全流程电子化能力和跨区域服务能力的机构更受青睐。部分代理机构通过延伸服务链(如项目管理、造价咨询)提升竞争力。
五、政策与市场环境
广州市持续优化招标投标领域营商环境,推行“双随机、一公开”监管,加强信用体系建设。全流程电子化交易占比进一步提高,远程异地评标常态化,降低了交易成本。对招标代理机构的监管力度加大,不规范行为受到查处,行业规范化程度有所提升。
六、问题与挑战
- 市场竞争激烈导致代理服务费偏低,部分机构利润空间收窄。
- 电子化转型对代理机构的专业技术能力提出更高要求。
- 跨区域执业和备案管理还需要进一步便利化。
- 部分小型代理机构专业人才不足,服务质量参差不齐。
七、发展趋势展望
四季度,随着广州市城市更新、基础设施“十四五”规划项目落地,招标代理需求有望继续保持增长。数字化、智能化将成为行业升级的重要方向,电子招标、大数据分析将更多应用于招标代理服务。行业整合可能加速,综合实力强、信用良好的机构将获得更多市场份额。建议代理机构积极提升专业化水平,拓展全过程咨询服务,加强人才队伍建设,以适应市场变化。
八、
2021年前三季度广州市招标代理市场运行平稳,竞争有序,政策环境持续优化。面对挑战,行业需加快转型创新,以高质量服务助力广州经济社会发展。