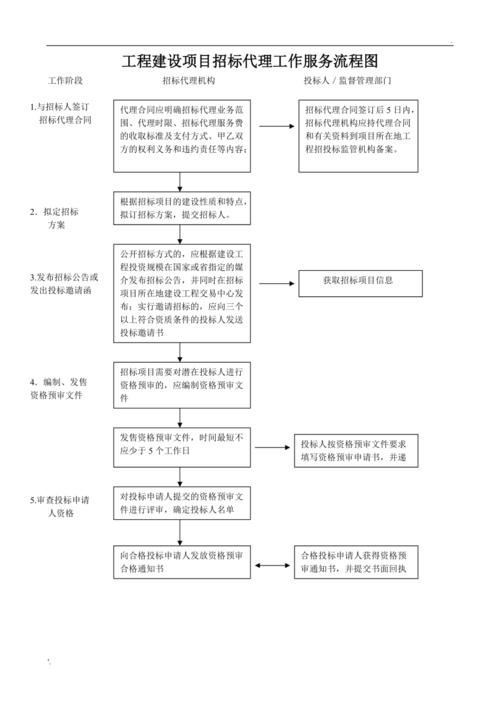
随着我国经济持续复苏和城市化进程的深入推进,招标代理行业作为工程建设与政府采购的重要服务环节,发挥着越来越重要的作用。2021年前三季度,广州市招标代理市场延续了稳健发展的态势,在政策引导、市场需求和技术创新的多重驱动下,呈现出一些新的特点和趋势。本报告基于公开数据与行业调研,对2021年前三季度广州市招标代理市场的整体规模、业务结构、竞争格局及发展趋势进行分析,以期为行业参与者提供参考。
一、市场整体规模
2021年前三季度,广州市招标代理市场总体规模保持增长。据不完全统计,全市完成招标代理项目数量较2020年同期增长约12%,委托金额突破3000亿元,同比增长约15%。其中,工程建设项目招标占据主导地位,约占市场总量的65%;政府采购项目招标约占20%;其他类型(如国有企业采购、医疗设备采购等)约占15%。
从季度分布来看,一季度受春节及局部疫情影响,增速相对平缓;二季度随着基建项目集中开工,市场迅速回升;三季度在政策支持和投资拉动下,继续保持较快增长。前三季度市场表现超出预期,为全年目标的实现奠定了良好基础。
二、业务结构分析
- 工程建设项目招标:仍是招标代理市场的主力。2021年前三季度,广州市城市更新、轨道交通、市政道路、保障性住房等大型项目密集招标。其中,轨道交通领域的招标代理需求尤为突出,包括地铁新线建设、既有线路改造等。随着粤港澳大湾区建设的推进,跨区域基础设施项目招标也随之增加。
- 政府采购招标:随着广州市政府采购透明化、规范化程度的提升,政府采购招标代理服务需求稳步增长。前三季度,政府采购招标主要集中在信息化建设、公共服务、医疗设备等领域。特别是疫情常态化背景下,公共卫生体系建设和智慧城市项目招标明显增多。
- 国有企业采购招标:前三季度,国有企业招标代理业务保持稳定,主要集中在能源、交通、通信等行业。随着国企改革三年行动的深入,国有企业采购规范化要求提高,带动了招标代理服务需求的增长。
三、竞争格局
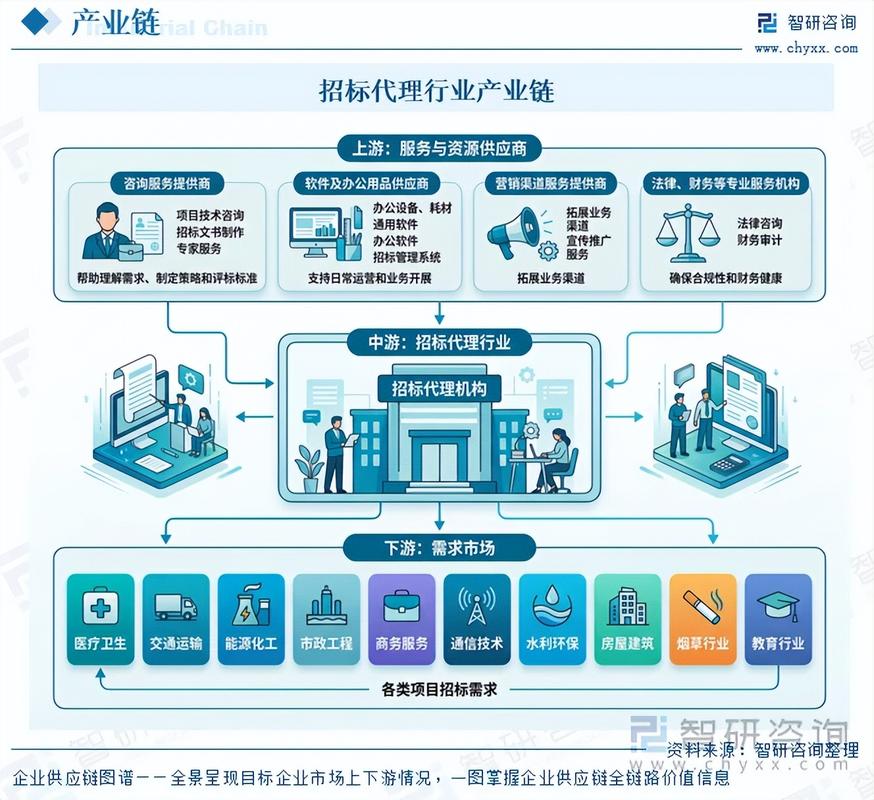
广州市招标代理市场参与者众多,竞争较为激烈。目前,市场主要由以下几类机构构成:一是大型综合性招标代理机构,如广东省机电设备招标中心、广州市国际工程咨询公司等,凭借品牌、资源和经验优势,占据较大市场份额;二是专业型招标代理机构,专注于某一领域(如医疗、IT等),通过差异化服务赢得市场;三是新进入的民营及外资机构,依托灵活机制和创新能力,逐步扩大影响力。
从前三季度情况看,头部机构市场份额稳中有升,行业集中度略有提高。随着电子招标投标的普及,部分中小机构因技术能力不足面临压力,市场竞争进一步加剧。
四、政策与市场环境
2021年前三季度,国家及地方出台了一系列政策,对招标代理市场产生积极影响。例如,《关于进一步规范招标投标主体行为的若干意见》等文件,强调招标人主体责任,推动招标代理行业向专业化、规范化方向发展。广州市也发布了相关配套措施,优化招标投标营商环境,推行全流程电子化招标,降低企业交易成本。
粤港澳大湾区建设、城市更新行动、新基建投资等战略部署,为招标代理市场提供了广阔空间。疫情常态化防控要求招标代理机构提升线上服务能力,加速数字化转型。
五、发展趋势与展望
- 数字化转型加速:电子招标投标将成为主流,招标代理机构需加强技术投入,提升平台功能和服务效率。
- 专业化分工深化:市场对招标代理服务的专业化要求越来越高,机构需在特定领域深耕细作,形成核心竞争力。
- 监管趋严:随着招标投标法规的完善,监管部门将加大对违法违规行为的查处力度,推动行业健康有序发展。
- 跨区域合作增多:粤港澳大湾区建设将促进区域内招标代理市场的融合,跨区域合作与竞争将成为新常态。
2021年前三季度广州市招标代理市场运行平稳,规模持续扩大,结构不断优化。预计第四季度,在稳增长政策加持下,市场将保持增长势头,全年有望实现两位数增长。招标代理机构应把握机遇,积极应对挑战,提升服务质量和效率,以在激烈的市场竞争中赢得先机。